
एक सवाल से शुरू करते हैं — सरकार घर बनाने के लिए लाखों रुपये दे रही है, फिर भी गांव-गांव में सीमेंट की बोरियों के ढेर पर अधूरी दीवारें क्यों खड़ी हैं? और शहर में होम लोन पर सब्सिडी का वादा है, फिर भी लोग क्यों कहते हैं “हमें तो कुछ नहीं मिला”?
जवाब ये है कि ज्यादातर लेख सिर्फ तारीफ करते हैं — कितना पैसा, कैसे मिलेगा। नुकसान कोई नहीं बताता। इस लेख में PM Awas Yojana 2026 की पूरी सच्चाई रखेंगे — फायदे भी, नुकसान भी — ताकि आप आंख मूंदकर नहीं, आंख खोलकर फैसला ले सकें।
सबसे पहली उलझन सुलझाओ — ये दो अलग योजनाएं हैं
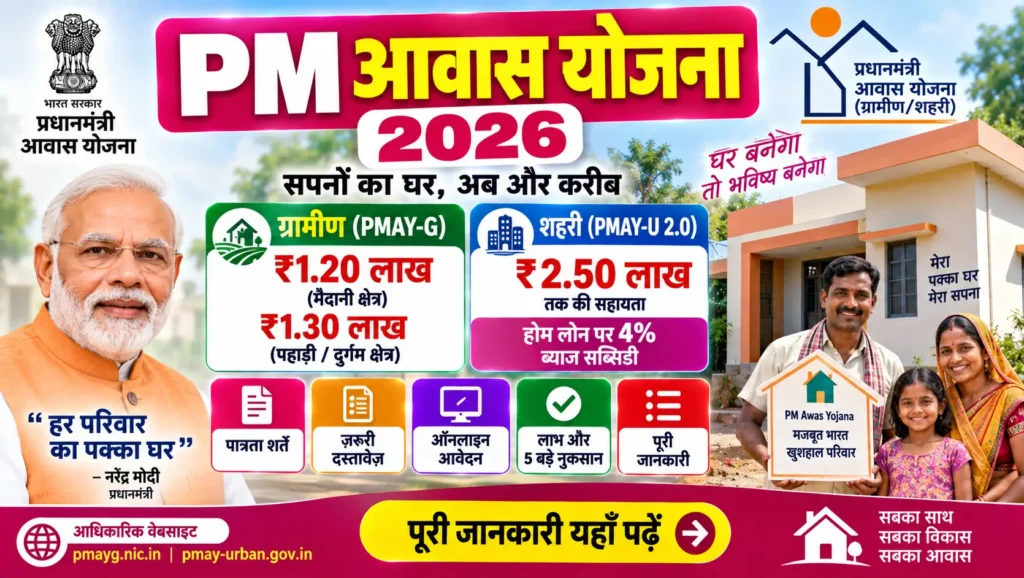
गूगल पर सबसे ज्यादा confusion इसी बात पर है। “PM Awas Yojana” एक नाम है, पर अंदर दो अलग-अलग योजनाएं चलती हैं — गांव के लिए अलग, शहर के लिए अलग। दोनों के नियम, पैसा और आवेदन का तरीका अलग है:
| बिंदु | ग्रामीण (PMAY-G) | शहरी (PMAY-U 2.0) |
|---|---|---|
| किसके लिए | गांव में रहने वाले बेघर / कच्चे मकान वाले परिवार | शहर में रहने वाले EWS/LIG/MIG परिवार |
| कितनी मदद | ₹1.20 लाख (मैदानी) / ₹1.30 लाख (पहाड़ी-दुर्गम) | ₹2.50 लाख तक + होम लोन पर ब्याज सब्सिडी |
| तरीका | घर बनाने के लिए सीधी आर्थिक सहायता (किस्तों में) | 4 रास्ते — खुद बनाओ, पार्टनरशिप, किराया आवास, ब्याज सब्सिडी |
| लक्ष्य | 2 करोड़ अतिरिक्त मकान (कैबिनेट स्वीकृति) | 1 करोड़ शहरी परिवार (5 साल में, ₹2.30 लाख करोड़) |
| आवेदन | सर्वे आधारित + AwaasApp से सेल्फ सर्वे | ऑनलाइन पोर्टल / CSC (₹25 शुल्क) |
ग्रामीण योजना (PMAY-G) के फायदे
| फायदा | विवरण |
|---|---|
| घर बनाने की सहायता | ₹1.20 लाख सीधे बैंक खाते में, किस्तों में (DBT) |
| शौचालय के लिए अलग | स्वच्छ भारत मिशन से ₹12,000 अतिरिक्त |
| मजदूरी का पैसा | मनरेगा से 90/95 दिन की अकुशल मजदूरी का भुगतान |
| महिलाओं को प्राथमिकता | मकान महिला के नाम या पति-पत्नी के संयुक्त नाम पर |
| बिजली-पानी-गैस | सौभाग्य, उज्ज्वला जैसी योजनाओं से कन्वर्जेंस |
✅ बड़ी बात: पैसा लाभार्थी के खाते में सीधा आता है — बीच में कोई ठेकेदार नहीं। घर का डिजाइन और निर्माण आप खुद तय करते हैं।
शहरी योजना (PMAY-U 2.0) के 4 रास्ते
शहर वालों के लिए सरकार ने एक नहीं, चार रास्ते खोले हैं — अपनी स्थिति के हिसाब से चुनें:
| रास्ता | किसके लिए | कितनी मदद |
|---|---|---|
| 1. BLC (खुद घर बनाओ) |
EWS परिवार (सालाना आय ₹3 लाख तक) जिनके पास खुद की जमीन है | ₹2.50 लाख तक (45 sqm तक का मकान) |
| 2. AHP (पार्टनरशिप में घर) |
EWS परिवार — सरकारी/प्राइवेट प्रोजेक्ट में बना घर अलॉट होगा | ₹2.50 लाख प्रति इकाई |
| 3. ARH (किराये का घर) |
प्रवासी मजदूर, रेहड़ी-पटरी वाले, छात्र, कामकाजी महिलाएं | काम के पास सस्ता किराया आवास |
| 4. ISS (ब्याज सब्सिडी) |
EWS/LIG/MIG (सालाना आय ₹9 लाख तक) — 01.09.2024 के बाद लिया होम लोन | 4% ब्याज सब्सिडी, अधिकतम ₹1.80 लाख (5 साल में) |
💡 ISS की शर्तें: लोन अधिकतम ₹25 लाख पर सब्सिडी, मकान की कीमत ₹35 लाख से ज्यादा न हो, कारपेट एरिया 120 sqm तक। सब्सिडी 5 साल में किस्तों में मिलती है।
अब कड़वी सच्चाई — ये 5 नुकसान जान लो
अब वो हिस्सा जो ज्यादातर लेख छिपा जाते हैं। योजना अच्छी है, पर आंखों पर पट्टी बांधकर आवेदन करोगे तो पछताओगे:
1. ₹1.20 लाख में पूरा घर नहीं बनता
आज के रेट में एक पक्का कमरा+रसोई बनाने में ₹2.5-3 लाख लग जाते हैं। सरकारी मदद सहायता है, पूरी कीमत नहीं — बाकी पैसा आपको खुद जुटाना होगा। इसीलिए गांव में अधूरे मकान खड़े दिखते हैं — पहली किस्त आई, दीवार उठी, फिर पैसा खत्म।
2. ग्रामीण में “आवेदन” नहीं, “चयन” होता है
PMAY-G में फॉर्म भरने से घर नहीं मिलता — सर्वे सूची में नाम होना जरूरी है। पुराने सर्वे में छूट गए परिवारों को इंतजार करना पड़ता है। हां, अब AwaasApp से सेल्फ सर्वे की सुविधा है — ये नई राहत है, इसका फायदा उठाओ।
3. जमीन न हो तो पैसा बेकार
घर बनाने के लिए जमीन आपकी होनी चाहिए। सबसे गरीब — जिनके पास रहने की जमीन ही नहीं — इस योजना का लाभ नहीं उठा पाते। ये योजना की सबसे बड़ी खामी मानी जाती है।
4. किस्तों में देरी आम है
पैसा चरणों में मिलता है — नींव, दीवार, छत। अगर अगली किस्त महीनों लेट आए तो निर्माण रुक जाता है, सीमेंट-मिस्त्री का खर्च बढ़ जाता है। कई लाभार्थी इसी चक्कर में कर्जदार हो जाते हैं।
5. दलालों से सावधान
“सूची में नाम डलवा दूंगा, ₹10,000 लगेंगे” — ये पूरी तरह ठगी है। चयन सर्वे और सत्यापन से होता है, पैसे से नहीं। पैसे देने पर भी नाम नहीं आएगा, और शिकायत करने पर कार्रवाई भी हो सकती है।
मिथक बनाम सच्चाई
| ❌ मिथक | ✅ सच्चाई |
|---|---|
| सरकार पूरा घर बनाकर देती है | सरकार आर्थिक सहायता देती है — घर आपको खुद बनवाना होता है। |
| फॉर्म भरो और पैसा पाओ | ग्रामीण में सर्वे सूची में नाम जरूरी; शहरी में पात्रता जांच के बाद ही लाभ। |
| शहर में रहने वाला गांव वाली योजना ले सकता है | नहीं — ग्रामीण के लिए PMAY-G, शहरी के लिए PMAY-U 2.0। निवास के हिसाब से योजना तय होती है। |
| पुराना होम लोन भी सब्सिडी में आएगा | ISS सिर्फ 01.09.2024 के बाद स्वीकृत/वितरित लोन पर लागू है। |
| एक बार नाम कट गया तो दोबारा मौका नहीं | AwaasApp सेल्फ सर्वे और पुनः सत्यापन से छूटे परिवार जुड़ सकते हैं। |
कौन पात्र है — चेकलिस्ट
✅ पात्र हैं, अगर —
✅ परिवार के पास पक्का मकान न हो (देश में कहीं भी, किसी सदस्य के नाम पर)
✅ उम्र 18+ वर्ष, भारतीय नागरिक हों
✅ पहले कभी सरकारी आवास सहायता न ली हो
✅ शहरी योजना में आय श्रेणी में आते हों — EWS (₹3L तक) / LIG (₹3-6L) / MIG (₹6-9L)
✅ BLC में खुद की जमीन हो जिस पर घर बन सके
✗ पात्र नहीं हैं, अगर —
✗ पहले से पक्का घर है (माता-पिता के नाम पर भी गिना जाता है — “परिवार” में पति-पत्नी व अविवाहित बच्चे)
✗ पहले किसी आवास योजना का लाभ ले चुके हों
✗ शहरी ISS में आय ₹9 लाख से ज्यादा हो
आवेदन कैसे करें — ग्रामीण और शहरी दोनों
🏠 ग्रामीण (PMAY-G) — AwaasApp से सेल्फ सर्वे:
1AwaasApp डाउनलोड करें (Google Play Store से) और मोबाइल नंबर से रजिस्टर करें।
2सेल्फ सर्वे में अपनी जानकारी भरें — मौजूदा मकान की फोटो, आधार, परिवार का विवरण।
3सर्वे पंचायत → ब्लॉक → जिला स्तर पर सत्यापित होगा।
4नाम स्वीकृत होते ही pmayg.nic.in पर सूची में दिखेगा और किस्तें DBT से आएंगी।
🏙️ शहरी (PMAY-U 2.0) — ऑनलाइन / CSC:
1pmay-urban.gov.in या pmaymis.gov.in पर जाएं, “Apply” सेक्शन में अपनी श्रेणी (EWS/LIG/MIG) चुनें।
24 verticals में से अपना रास्ता चुनें — BLC (जमीन है तो), ISS (लोन लिया है तो)।
3आधार, आय प्रमाण, बैंक विवरण भरें और दस्तावेज़ अपलोड करें।
4ऑफलाइन चाहें तो CSC पर जाएं — मात्र ₹25 शुल्क में फॉर्म भर जाएगा। Application number संभालकर रखें।
जरूरी दस्तावेज़
| क्रम | दस्तावेज़ | नोट |
|---|---|---|
| 1 | आधार कार्ड (परिवार के सभी वयस्क सदस्यों का) | पहचान का मुख्य प्रमाण |
| 2 | आय प्रमाण पत्र | EWS/LIG/MIG श्रेणी तय होगी |
| 3 | बैंक खाता विवरण | DBT के लिए आधार लिंक्ड खाता |
| 4 | जमीन के कागजात (BLC/ग्रामीण हेतु) | खतौनी/रजिस्ट्री — PDF, 1MB तक |
| 5 | शपथ पत्र | परिवार के पास पक्का मकान नहीं है |
| 6 | मौजूदा मकान की फोटो | AwaasApp सर्वे में जरूरी |
महत्वपूर्ण लिंक
| ग्रामीण — आधिकारिक पोर्टल सूची, किस्त व प्रगति देखें |
pmayg.nic.in |
| शहरी — आधिकारिक पोर्टल PMAY-U 2.0 आवेदन व जानकारी |
pmay-urban.gov.in |
| PMAY-U MIS पोर्टल ऑनलाइन आवेदन फॉर्म |
pmaymis.gov.in |
| AwaasApp ग्रामीण सेल्फ सर्वे के लिए |
Google Play Store से डाउनलोड करें |
अक्सर पूछे जाने वाले सवाल (FAQ)
प्रश्न: क्या किराये के मकान में रहने वाला आवेदन कर सकता है?
उत्तर: हां — अगर परिवार के पास खुद का पक्का मकान नहीं है तो पात्र है। शहरी गरीबों के लिए तो ARH (किराया आवास) vertical खासतौर पर है।
प्रश्न: पैसा एक साथ मिलेगा या किस्तों में?
उत्तर: किस्तों में — निर्माण के चरण (नींव → दीवार → छत) के हिसाब से DBT से खाते में आएगा।
प्रश्न: सूची में नाम कैसे चेक करें?
उत्तर: pmayg.nic.in (ग्रामीण) पर राज्य → जिला → ब्लॉक → पंचायत चुनकर नाम सर्च करें। शहरी सूची pmay-urban.gov.in पर देखें।
प्रश्न: मकान किसके नाम पर होगा?
उत्तर: महिला के नाम पर या पति-पत्नी के संयुक्त नाम पर — महिलाओं को प्राथमिकता नियम है।
प्रश्न: हरियाणा में आवेदन कहां करें?
उत्तर: ऑनलाइन पोर्टल के अलावा नजदीकी CSC / अटल सेवा केंद्र या नगर निगम/पंचायत कार्यालय में संपर्क करें।
आखिरी बात — PM Awas Yojana जादू की छड़ी नहीं है। ये एक मजबूत सहारा है: ग्रामीण को ₹1.20 लाख, शहरी को ₹2.50 लाख तक, और लोन वालों को ब्याज में छूट। पर इसके साथ आपकी तैयारी भी चाहिए — जमीन, बाकी पैसा, सही दस्तावेज़ और दलालों से दूरी।
अगर आप पात्र हैं तो देर मत कीजिए — AwaasApp से सेल्फ सर्वे करें या CSC पर ₹25 में फॉर्म भरवाएं। और हां, ये जानकारी उस पड़ोसी तक भी पहुंचाएं जो अभी कच्चे मकान में रह रहा है — हो सकता है उसी के नाम की सूची में उसका घर इंतजार कर रहा हो।
नोट: राशि व नियमों में समय-समय पर बदलाव संभव है — आवेदन से पहले आधिकारिक पोर्टल की अधिसूचना ज़रूर देख लें।